

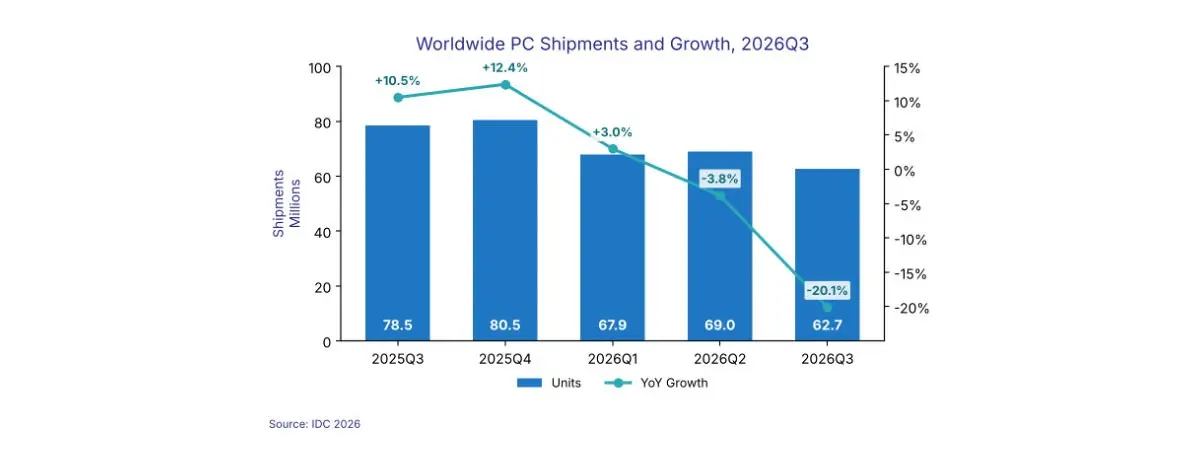
بازار جهانی کامپیوتر در سهماهه سوم سال ۲۰۲۶ با افت قابلتوجهی روبهرو شد. بر اساس تازهترین آمار مؤسسه تحقیقاتی IDC، تعداد کامپیوترهای عرضهشده به کانالهای توزیع در فاصله ماههای ژوئیه تا سپتامبر به ۶۲.۷ میلیون دستگاه رسید؛ رقمی که در مقایسه با مدت مشابه سال قبل ۲۰.۱ درصد کاهش نشان میدهد.
این افت در شرایطی اتفاق افتاده که بازار کامپیوتر پیشتر نیز نشانههایی از ضعف را تجربه کرده بود. کاهش جدید علاوه بر اینکه شدیدتر از افت ۳.۸ درصدی سهماهه دوم است، نسبت به فصل قبل نیز به کاهش ۹.۱ درصدی محمولهها منجر شده است. بااینحال، برای درک بهتر وضعیت بازار باید میان کاهش محمولههای ارسالی به فروشندگان و افت واقعی فروش به مصرفکنندگان تفاوت قائل شد.
چرا بازار کامپیوتر با چنین افتی روبهرو شد؟
یکی از عوامل مهم در کاهش محمولههای سهماهه سوم، رفتار متفاوت تولیدکنندگان و فروشندگان در نیمه نخست سال بود. بسیاری از فعالان بازار در ماههای ابتدایی سال، پیش از افزایش احتمالی قیمتها، موجودی انبارهای خود را بالا بردند. در نتیجه، بخشی از تقاضای توزیعکنندگان زودتر از زمان معمول ثبت شد و نیاز به سفارشهای جدید در سهماهه سوم کاهش یافت.
در چنین شرایطی، فروشندگان بهجای خرید محمولههای تازه، تمرکز خود را بر فروش موجودی انبارها گذاشتند. بنابراین، تمام افت ثبتشده در آمار عرضه را نمیتوان مستقیماً به کاهش خرید مصرفکنندگان نسبت داد؛ هرچند افزایش قیمتها نیز فشار مضاعفی بر تقاضا وارد کرده است.
افزایش هزینه قطعات، بهویژه حافظه، از دیگر عواملی است که چشمانداز بازار را دشوارتر کرده است. تقاضای بالای زیرساختهای هوش مصنوعی برای حافظه و دیگر قطعات پیشرفته، ظرفیت تولید و زنجیره تأمین برخی قطعات موردنیاز محصولات مصرفی را تحت فشار قرار داده است.
این وضعیت میتواند هزینه تولید کامپیوترها را افزایش دهد و تولیدکنندگان را به بازنگری در قیمتگذاری و برنامه عرضه وادار کند. در نتیجه، خریدارانی که قصد تعویض کامپیوتر قدیمی خود را دارند، ممکن است خرید را به تعویق بیندازند یا بهدنبال دستگاههای ارزانتر بروند.
لنوو در صدر بازار ماند؛ اچپی بیشترین افت را ثبت کرد
با وجود کاهش عمومی عرضه، جایگاه پنج تولیدکننده بزرگ کامپیوتر تغییر نکرد. لنوو همچنان در رتبه نخست قرار گرفت، اما هر پنج برند برتر در مقایسه با سهماهه سوم سال گذشته کاهش محمولهها را تجربه کردند.
| رتبه | شرکت | محمولهها در سهماهه سوم ۲۰۲۶ | سهم بازار | تغییر سالانه |
|---|---|---|---|---|
| ۱ | لنوو | ۱۴.۹ میلیون | ۲۳.۸٪ | ۲۲.۶٪- |
| ۲ | اچپی | ۱۰.۳ میلیون | ۱۶.۵٪ | ۳۰.۹٪- |
| ۳ | دل | ۷.۶ میلیون | ۱۲.۱٪ | ۲۵٪- |
| ۴ | اپل | ۵.۹ میلیون | ۹.۵٪ | ۱۱.۳٪- |
| ۵ | ایسوس | ۵.۵ میلیون | ۸.۷٪ | ۸.۶٪- |
لنوو با ارسال ۱۴.۹ میلیون دستگاه، بزرگترین عرضهکننده کامپیوتر در این دوره باقی ماند. بااینحال، محمولههای این شرکت نسبت به سال قبل ۲۲.۶ درصد کاهش یافت و سهم بازارش از ۲۴.۶ به ۲۳.۸ درصد رسید.
اچپی شرایط دشوارتری داشت. محمولههای این شرکت با افت ۳۰.۹ درصدی به ۱۰.۳ میلیون دستگاه رسید و سهم بازار آن از ۱۹.۱ به ۱۶.۵ درصد کاهش پیدا کرد. دل نیز با افت ۲۵ درصدی، ۷.۶ میلیون دستگاه عرضه کرد.
در میان پنج شرکت برتر، ایسوس کمترین افت سالانه را ثبت کرد و محمولههای آن ۸.۶ درصد کاهش یافت. اپل نیز با افت ۱۱.۳ درصدی عملکردی بهتر از سه تولیدکننده نخست داشت. بااینحال، کاهش عرضه هر دو شرکت نشان میدهد فشار بازار تنها به برندهای خاص محدود نبوده است.
آیا کاهش عرضه به معنای کاهش فروش کامپیوترهاست؟
افت ۲۰.۱ درصدی محمولهها بهمعنای آن نیست که فروش نهایی کامپیوترها به مصرفکنندگان نیز دقیقاً به همین میزان کاهش یافته است. آمار IDC میزان عرضه به کانالهای توزیع را اندازهگیری میکند؛ بنابراین، تغییر موجودی فروشگاهها و سفارشهای قبلی تولیدکنندگان نیز در این ارقام اثر دارد.
خرید زودهنگام محمولهها در نیمه نخست سال میتواند بخشی از افت فعلی را توضیح دهد. بااینحال، نگرانی فروشندگان درباره باقیماندن موجودی زیاد در انبارها، در کنار افزایش قیمتها، نشان میدهد که ضعف تقاضا نیز به مسئلهای جدی تبدیل شده است.
این تفاوت برای ارزیابی آینده بازار اهمیت دارد. اگر کاهش فعلی عمدتاً ناشی از اصلاح موجودی انبارها باشد، پس از متعادلشدن سطح موجودی ممکن است سفارشها بهبود پیدا کنند. اما اگر قیمتهای بالا همچنان خریداران را از بازار دور نگه دارند، تولیدکنندگان برای بازگشت به رشد با چالش بزرگتری مواجه خواهند شد.
آیا قیمت کامپیوترها کاهش پیدا میکند؟
با وجود افت عرضه، کاهش سریع قیمت کامپیوترها چندان محتمل به نظر نمیرسد. به ارزیابی IDC، فروشندگان نگران نگهداری موجودی زیاد در بازاری هستند که قیمتهای بالا تقاضا را محدود کرده است. این وضعیت ممکن است به تخفیفهای مقطعی منجر شود، اما انتظار نمیرود قیمتها در کوتاهمدت به سطح سال گذشته بازگردند.
فشار هزینه قطعات نیز یکی از موانع کاهش قیمت است. زمانی که هزینه حافظه و دیگر قطعات افزایش مییابد، تولیدکنندگان برای حفظ حاشیه سود ممکن است قیمت نهایی دستگاهها را بالا ببرند یا مشخصات فنی مدلهای اقتصادی را با محدودیت بیشتری تنظیم کنند.
از سوی دیگر، تخفیفهای فروشگاهی میتوانند به کاهش موجودی انبارها کمک کنند؛ اما اگر هزینه تولید همچنان بالا بماند، این تخفیفها احتمالاً محدود و موقت خواهند بود. به همین دلیل، خریداران نباید صرفاً با تکیه بر افت محمولههای بازار انتظار کاهش گسترده قیمتها را داشته باشند.
آینده بازار کامپیوتر به چه عواملی بستگی دارد؟
چشمانداز ماههای آینده به چند متغیر اصلی وابسته است: روند قیمت حافظه و سایر قطعات، توان خرید مصرفکنندگان، میزان موجودی فروشندگان و تصمیم تولیدکنندگان برای مدیریت عرضه.
اگر موجودی انبارها کاهش پیدا کند و هزینه قطعات تثبیت شود، شرایط برای متعادلشدن عرضه و تقاضا فراهمتر خواهد شد. در مقابل، تداوم افزایش قیمتها و کاهش تمایل مشتریان به خرید میتواند افت بازار را طولانیتر کند.
برای شرکتهای تولیدکننده نیز شرایط یکسان نیست. برندهایی که بتوانند هزینهها را بهتر مدیریت کنند و محصولات خود را با نیازهای مختلف بازار تطبیق دهند، ممکن است سهم بیشتری از تقاضای باقیمانده را جذب کنند. بااینحال، آمار یک فصل بهتنهایی برای نتیجهگیری درباره برتری بلندمدت یک برند کافی نیست.
منابع:
- GSMArena
- IDC
- Tom’s Hardware